个人意外(PA)保险就意外身故、残疾与断肢支付一次性理赔, 另加每日住院现金, 与您的医疗账单金额无关。
> 快速一览: 本页已核实的最低价是 Income PA Secure Plan 1, 年缴 S$92.82; 整页区间为 S$92.82 至 S$1,201.18。陷阱在于: 那些「每日 S$0.25 起」的计划, 意外身故只赔 S$50,000, 不是 S$500,000。
**其他整理文都叫您「自行报价」**, 理由是个人意外险保费依年龄与职业而定。**但这五家中有三家公开了实际费率表**, 我们把数字放进来了: **Income PA Secure 个人计划年缴 S$92.82**(**要拿到多数整理文以「每日 S$0.25」宣传的 S$2,000 医疗上限, 其实是 S$146.22 那一档**)、**Income PA Assurance 五个层级 S$233.26 至 S$1,045.31**、**FWD Life PA S$100,000 保额年缴 S$168.95、S$500,000 年缴 S$640.92**、**AIA Solitaire PA (II) 每日 S$0.62 起, 即年缴 S$226.30**。**Tiq 优惠码 PA35 打 65 折, 至 2026 年 10 月 26 日**, **Income PA Secure 九折则至 12 月 31 日**。**FWD 的 LIFEPA20 已于 8 月 31 日到期, 且未公布接续的优惠码**。**保障表已于 2026 年 8 月 24 日以五家保险公司自家产品页与手册核实, 本页所有优惠则已于 2026 年 10 月 16 日于各家自身页面重新查证**。
> 快速一览: 本页已核实的最低价是 Income PA Secure Plan 1, 年缴 S$92.82; 整页区间为 S$92.82 至 S$1,201.18。陷阱在于: 那些「每日 S$0.25 起」的计划, 意外身故只赔 S$50,000, 不是 S$500,000。
标题价其实是 Plan 1, 不是大家都在引用的那一档。 Income 公开了 PA Secure 的完整费率表, 而它推翻了本文(以及我们比对过的每一篇整理文)一直以来的写法。广告上的「每日 S$0.25 起」是 PLAN 1, 个人年缴 S$92.82, 而 Plan 1 给付 意外身故 S$50,000、每保单年度永久残疾 S$50,000、每次事故医疗费用 S$1,000、每日住院收入 S$50。本文与其他整理文挂在「每日 S$0.25」旁边的 S$2,000 医疗上限, 其实是 PLAN 2, 年缴 S$146.22, 即每日 S$0.40, 并把 身故理赔加倍至 S$100,000、每日住院收入加倍至 S$100。两个价格 均含 9% GST 且不保证不变。名称核实: 此条目原本写的是「NTUC Income Activelife」。该计划已不在 Income 零售产品线中, 且该公司在 2022 年公司化后 已由 NTUC Income 更名为 Income Insurance。目前的个人意外产品线为 PA Secure、PA Assurance、PA Fitness Protect(每日 S$0.58 起, 针对运动与冒险活动)与 SilverCare(50 岁以上)。因此若顾问或旧整理文向您报「Activelife」, 请问清楚指的是哪一个。家庭计划才是 PA Secure 真正的卖点: 家庭计划涵盖 本人、配偶, 以及无限名受扶养子女, 且不需额外保费, 年缴 S$266.18(Plan 1)或 S$420.98(Plan 2); 夫妻计划为 S$176.37 或 S$277.84。请注意个人计划没有月缴选项: 只有夫妻与家庭计划可月缴。两项可选保障, 每人每年各 S$18.33: 子女与学生托育费用(受保子女住院满 4 天, 或经医嘱居家隔离满 5 天, 可申请托育费用报销), 以及活动与住宿费用(不可退还订金与票券费用, 低于 S$50 不理赔)。弱点在哪: 仅覆盖 7 种传染病(PA Assurance 为 26 种、Tiq 为 22 种), 且 每日住院收入每保单年度上限 50 天, 为本页最短(Tiq 为 180 天, FWD、Singlife 与 PA Assurance 为 365 天)。目前优惠与其门槛, 2026 年 8 月 24 日重新核实: 任何 PA Secure 计划保费 九折, 2026 年 4 月 1 日至 12 月 31 日, 但 Income 自家条款限定 须于 income.com.sg/buy/pa-secure 线上投保、仅限年缴、不可与 Income 任何其他优惠并用, 且 若于 6 个月内退保, Income 可要求补回未打折的保费。若您取消现有 PA Secure 保单再重买, 亦不适用。投保资格: 出生 15 天至 65 岁(以上次生日计); Income 可 以较低投保额续保至 75 岁, 并可能适用新条款与额外保费。升级选项: 若 S$2,000 医疗上限太薄, PA Assurance 是 Income 的综合层级; 请见比较表中其 完整公开的五层费率表, 包括 26 种传染病加保确切要多少钱。
10% off PA Secure premiums till 31 Dec 2026, online purchases at income.com.sg/buy/pa-secure only, yearly payment mode
Valid till 31 Dec 2026
更正: FWD 其实有公开保费。 本条目的旧版本写道 FWD「未公布意外身故投保额表或保费数字」, 并要读者自行使用报价工具。这已不成立, 而且大概从来就不该这么写: FWD 自家产品摘要(E & OE 2026 年 4 月 21 日)印出了整份费率表, 其产品页开头也写着「64 岁以下办公室职员每月 S$14 起」。年缴保费, 0 至 64 岁, 职业第 1、2 与 6 级, 即白领、轻度手工, 以及无业者、家庭主妇、学生与全职国民服役人员: 意外身故与残疾保障(ADDB)S$100,000 年缴 S$168.95、S$200,000 年缴 S$283.84、S$500,000 年缴 S$640.92。职业第 3 与 4 级(重度手工): S$301.93、S$501.95、S$1,117.03。65 岁起第 1/2/6 级费率升至 S$269.08、S$464.89 与 S$1,074.52, 并维持至 99 岁。Income Support 附加险 于 0-64 岁加收 S$105 至 S$314.98, Catch-All 附加险 加收 S$25.40 至 S$126.99。优惠码已结束, 请以原价计算: LIFEPA20 首年保费打八折, 适用于 2026 年 8 月 1 至 31 日投保并核发的保单。我们于 2026 年 10 月 16 日 重新查看 FWD 的 Life PA 页面, 优惠码栏位是空的: 没有代码、没有折扣、也没有新的期限。若 FWD 日后重启该码, 当时那个尴尬的注脚值得记住: 折扣前年缴保费须达 S$300, 且仅限年缴。对照费率表就会发现 两个最便宜的组合并不合格: S$100,000(S$168.95)与 S$200,000(S$283.84)单买基本计划都到不了门槛。要达标, 得选 S$500,000 那一档、属职业第 3/4 级、年满 65 岁, 或加买附加险。会随时间复利的那项好处: 连续 3 个保单年度无理赔后, 保费(含附加险)享终身九折无理赔折扣, 按每位受保人个别计算, 而非整张保单, 因此您与子女各自独立取得资格。本页没有第二家有这项设计。投保额实际买到什么: 永久残疾最高给付 ADDB 的 150%, 双倍给付(200%) 适用于公共或私人交通工具、行人、个人代步工具或建筑物火灾意外, 三倍给付(300%) 适用于商业客机或邮轮, 这正是「最高 S$1.5m」标题的由来, 而 它只有在您买了 S$500,000 那一档时才存在。每人终身上限为 S$3,000,000。意外身故理赔另加给付 投保额 10% 的恩恤金。是两项附加险, 不是一项: Income Support 附加险 给付 每日住院收入 S$100/S$150/S$300, 最长 365 天, 以及 暂时完全残疾每周收入 S$100/S$200/S$350, 最长 104 周; Catch-All 附加险 则在因意外入住 ICU 并使用侵入性维生设备时 额外给付 ADDB 的 10%。「可续保至 100 岁」这个标题藏了三个年龄陷阱: 医疗费用保障于 80 岁终止、每周收入保障于 75 岁终止, 且 每日住院与每周收入的额度, 对未满 22 岁子女、无业者(以及每日住院收入部分的 80 岁以上者)一律减半。医疗费用亦 须于意外发生起 12 个月内产生, 而 传染病保障是一项保单延伸, 自核发日起有 14 天等待期, 且 不涵盖中医师、针灸师、跌打与脊医费用。理赔: 透过 FWD SG App, 并指派专责理赔专员。缺点: 无专属代理人, 因此有争议的长尾残疾理赔只能透过 App、聊天与电邮处理。
Visit website
更正: AIA 有公开入门价, 而且它自家的注脚写明了这个价买到什么。 本条目的旧版本写道 AIA「未在线上公布保费表」, 且完全没有给出数字。AIA 产品页开头就写着「每日 S$0.62 起」, 而同一页最下方的条款把它定义得很清楚: 那是 PLAN 1(基本保障)、16 至 65 岁(以上次生日计)、职业第 1 与第 2 级的年缴保费除以 365。也就是 年缴 S$226.30, 高于 Income PA Secure Plan 1(S$92.82), 也高于 FWD 的 S$100,000 那一档(S$168.95), 在您取得三份自身职业的报价之前, 这才是公平的比法。名称核实, 补充说明: 本条目原本写的是「AIA Personal Accident Plus」, 该计划并不存在。AIA Solitaire PA (II) 是成人主流计划的正确名称, 但 它不是 AIA 唯一的个人意外产品: AIA Star Protector Plus 保障儿童(全球意外保障加 16 种常见疾病)、AIA Platinum AccidentCare 是高端层级、AIA Prime Assured 则是长者计划。请问清楚被报的是哪一个。本页没有第二家有的特色: 续保加保, 每次续保加保 5%, 前 6 年适用, 最高加至 30%。AIA 自家注脚将其限定于 意外身故、意外重大断肢、意外完全永久残疾、意外断肢与烧伤, 以及在公共/私人交通工具上、行人、个人代步工具使用者或建筑物火灾中意外身故的额外给付。也就是说, 它成长的是一次性理赔额, 而非医疗报销额。持有六年, 同一份基本计划的 S$100,000 身故理赔会变成 S$130,000。续保上限: 保障至 80 岁。 这让 AIA 落在 FWD(续保至 100 岁)与 Tiq(止于 75 岁)之间。我们先前漏掉的一项常设折扣: 21 岁以下子女投保 AIA Star Protector Plus 享保费九折, 若您打算一次把全家保障买齐, 值得一问。AIA Vitality 以及它第二年的关卡: 将 AIA Vitality 与本计划整合, 第一年可获免费基本健康检查; 第二年起须达到并维持 Gold 或 Platinum 等级才能继续享有。Vitality 另有健身房会籍、健身装置与电影票折扣。保障什么: 24/7 全球, 从交通意外、火灾与遭袭, 到食物中毒、骨痛热症、扭伤与厨房烫伤, 医疗费用、中医、物理治疗与脊医自第一元起报销, 另有 行动辅具与住家改装的可选加保, 以及 每周收入给付, 因此 每周收入这项设计并非 Singlife 独有。结构: 4 个计划、3 个保障组别, 分 基本、可选生活方式、可选意外住院 三个层级。请明确询问您被报的是哪一个计划与哪些可选组别; 彼此差距不小。值得若: 您已有 AIA 关系、希望由代理人处理理赔, 且预期会持有到 续保加保产生意义 的年数。
Visit website
保障表其实有公开, 只是我们先前没去读。 Singlife 行销页确实没有保费数字, 这一点我们写对了; 但 同一页链出的 Summary of Cover PDF(2025 年 12 月版)完整列出三个层级, 而它改变了 Singlife 在本页的位置。LITE / STANDARD / PLUS: 意外身故与永久残疾 S$100,000 / S$200,000 / S$300,000; 意外受伤医疗费用 S$3,000 / S$4,000 / S$5,000, 是 本页最高的医疗报销额, 高于 Tiq 的 S$2,000 与 Income PA Secure 的 S$2,000, 中医与脊医子上限 S$500 / S$750 / S$1,000, 每日 S$50 至 S$100; 物理治疗 S$1,000 / S$2,000 / S$3,000; 每日住院津贴 S$50 / S$100 / S$200, 最长 365 天, 加护病房每日 S$100 / S$200 / S$400, 最长 30 天。本页没有第二家有的三项保障: 个人法律责任 S$100,000 / S$200,000 / S$300,000(意外伤及他人或损毁他人财物时)、贷款保障 S$10,000 / S$20,000 / S$30,000(意外身故时清偿未偿房贷、车贷或学贷)、以及 子女赡养金 S$5,000 / S$10,000 / S$15,000(身故且留有子女时一次性给付)。更正: 本条目的旧版本曾描述「传染病」「运动」「食物中毒」等模块并附各别定价。这些并不存在。骨痛热症、寨卡与食物及饮品中毒属免费保单延伸, 但 只透过医疗费用项目给付, 而非传染病一次性理赔, 因此 Singlife 根本不该被放进「26 种 vs 22 种」的比较里, 它是不同的结构。在新加坡由医生治疗的 COVID-19 亦可报销, 自保单生效起有 14 天等待期。「全球」两个字背后的提醒: Summary of Cover 订明您在新加坡境外的保障, 每个保单年度不得超过 182 天。若您外派长驻, 这不是合适的计划。两项可选保障: 每周暂时残疾津贴, 每 7 天最高 S$200, 最长 104 周, 以及 行动辅具/救护车/住家改装报销, 总额上限 S$3,000。请留意每周津贴的门槛: 您 必须无法执行原有工作逾 50% 的正常职务, 单纯请病假并不算。另外更正我们自己的说法: 我们先前称这项每周津贴是「本文中最接近收入保障的设计」。它并不独有: FWD 的 Income Support 附加险每周最高 S$350, 最长 104 周、Tiq 每周最高 S$200, 最长 104 周, 而 AIA Solitaire PA (II) 也有每周收入给付。专门的失能收入保险(Disability Income)仍然远比它们任何一个更对口。目前优惠, 2026 年 8 月 24 日重新核实: 本人与配偶一同投保享保费九折, 另赠子女保障, Summary of Cover 将其量化为 子女自动享有您本人额度的最高 30%。Singlife 并未公布任何截止日期, 因此不同于 Income 有明确期限的优惠, 它可能不经通知即撤下; 请于实际投保当日再确认页面上仍有此优惠。保费数字仍须使用 quotebuy.singlife.com 的报价工具查询。
10% off premiums for you and your spouse when covered together, plus free child cover up to 30% of your sum insured; no end date published, confirm on the day you buy
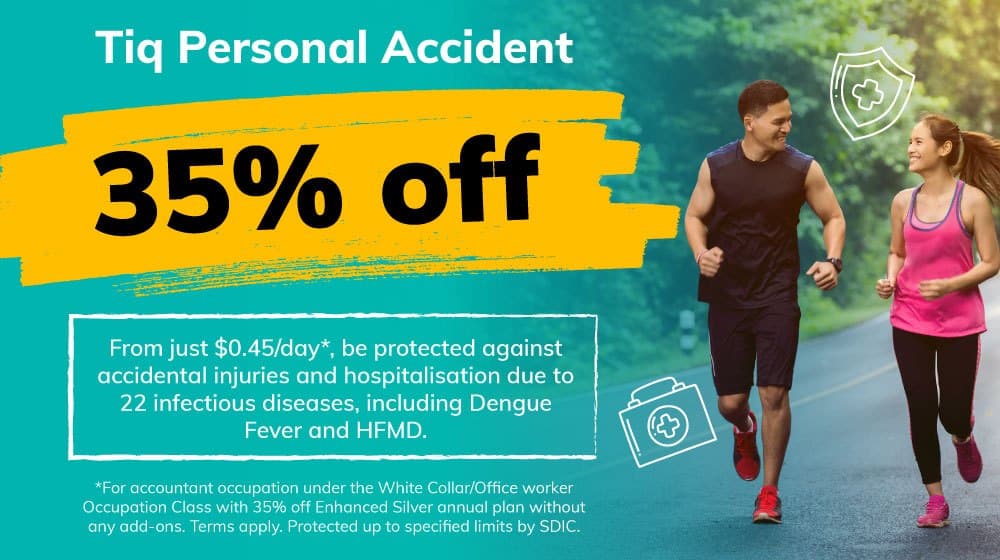
现行优惠码, 已于 2026 年 10 月 16 日重新查证: PA35, Tiq Personal Accident 打 65 折, 较 8 月 31 日结束的 PA30 更进一步。依 Etiqa 自家活动条款(2026 年 9 月 1 日版), 期间为 2026 年 9 月 1 日至 10 月 26 日, 仅限透过 tiq.com.sg 或 Etiqa+ SG App 线上投保, 仅限新客。优惠码 每笔交易限用一次, 不可与 Etiqa 任何其他优惠、员工折扣或礼遇叠加, 且 若您在过去 14 天内取消或行使犹豫期退保, 即不适用。这是本页最大的折扣, 而在本次稽核之前 本文完全没有提到它。有一项确实可以叠加, 而且是新的: Tiq 目前在跑 Stack and Save 组合优惠, 购买两项或以上合资格产品可再获最高 S$150 现金回赠, 其优惠页写明 可叠加于现行优惠之上, 且 未公布截止日期。换言之, 优惠码本身不可叠加, 但若您同期还向 Tiq 投保旅游险、家居险或宠物险, 这笔组合回赠可以另外拿到。请先确认 合资格产品清单与最低保费门槛。**层级表, 我们先前把它压成了一组数字。ENHANCED SILVER / GOLD / PLATINUM: 意外身故 S$125,000 / S$300,000 / S$500,000; 永久残疾 S$125,000 / S$250,000 / S$500,000, 请注意 Gold 的残疾额是 S$250,000, 而身故额是 S$300,000, 两者并非同一条; 暂时完全残疾每周 S$50 / S$100 / S$200, 最长 104 周, 也就是 Etiqa 宣传的 S$20,800; 因受伤住院医疗 S$500 / S$1,500 / S$2,000, 因传染病住院医疗 S$1,000 / S$1,500 / S$2,000; 物理治疗 S$1,000 / S$1,500 / S$2,000; 住院津贴每日 S$50 / S$100 / S$200, 最长 180 天; 颜面重建手术 S$1,000 / S$2,000 / S$5,000; 住家或办公室改装 S$1,000 / S$2,000 / S$5,000; 行动辅具 S$1,000 / S$2,000 / S$3,000。三个层级一律相同: 丧葬慰问金 S$3,000 与救护车费 S$200。因此本文过去所写的「S$2,000 医疗加 S$2,000 物理治疗」只属 PLATINUM 层级; 在 Silver 是 S$500 与 S$1,000。「22 种传染病」背后的陷阱: 第 11 与 12 条把因传染病身故与永久残疾, 于每一个层级都一律上限 S$50,000。也就是说, 被车撞会赔 S$500,000 的计划, 因骨痛热症身故只赔 S$50,000, 只有标题数字的十分之一, 也是本条目上 我们查过的整理文没有一篇讲明的最关键事实。名称核实, 以及对我们自己更正的再更正: 本条目原本写的是「Etiqa Personal Accident PRESTIGE」并称身故理赔达 S$100 万, 而我们查不到 Etiqa 有此计划, 这一点仍然成立: Etiqa 的零售个人意外产品为 Tiq Personal Accident 与 ePROTECT safety。但我们同时写了 S$100 万这个数字「似乎也是错的」。它并没有错, 只是记错了保险公司: Income PA Assurance 的最高层级就叫 PRESTIGE, 给付 意外身故 S$1,000,000、永久残疾最高 S$1,500,000。是有人把两个品牌混在一起了。本条目原本带的那个最高级说法也已删除: Tiq 不再是「线上理赔上限最高者」。FWD Life PA 同样在线上销售 S$500,000, 永久残疾最高给付其 150%, 且 交通意外可加倍或三倍。Tiq 真正的优势是全部保障一次线上买齐, 不必配置附加险。另外包含: 在新加坡因 COVID-19 可获 S$50 门诊给付与最高 S$750 住院现金(每日 S$50, 最长 15 天), 以及 可选的传染病居家康复给付每日 S$50, 最长 10 天(S$500)。中医子上限每次 S$150、每次事故 S$1,000。投保资格: 新加坡公民、永久居民, 或持有效工作准证、学生准证、家属准证或长期探访准证的外籍人士, 年龄 17 至 70 岁, 并可视健康状况续保至 75 岁。保费未公开**; 请于 tiq.com.sg 报价。
35% off with code PA35, 1 Sep to 26 Oct 2026, online only via tiq.com.sg or the Etiqa+ SG app, new sign-ups only, one use per transaction, not stackable
Code: PA35
Valid till 26 Oct 2026
| 计划 | 公开年缴保费 | 意外身故上限 | 每次事故医疗 | 可续保至 | 现行优惠 |
|---|---|---|---|---|---|
| Income PA Secure | S$92.82 (Plan 1) / S$146.22 (Plan 2); family S$266.18 / S$420.98 | S$50,000 (Plan 1) / S$100,000 (Plan 2) | S$1,000 / S$2,000 | 75, at a reduced sum assured | 10% off till 31 Dec 2026, online only, yearly mode |
| Income PA Assurance | S$233.26-S$1,045.31 without infectious-disease cover; S$255.06-S$1,201.18 with it | S$100,000 to S$1,000,000 (Prestige) | S$3,000 to S$25,000 | Ask Income for your age band | 60k/200k/300k STAR$ at S$350/S$600/S$900, 12-22 Oct 2026 |
| FWD Life PA | S$168.95 / S$283.84 / S$640.92 (class 1, 2, 6, ages 0-64) | S$500,000, x1.5 on permanent disability, x2-x3 on transport accidents | S$2,000 / S$3,000 / S$4,000 (expires at 80) | 100 | None published (LIFEPA20 expired 31 Aug 2026) |
| AIA Solitaire PA (II) | From S$0.62 a day = S$226.30 (Plan 1 Basic, 16-65, class 1-2) | Not published; +5% cover per renewal for 6 years, up to +30% | First-dollar reimbursement; figure not published | 80 | 10% off AIA Star Protector Plus for a child under 21 |
| Singlife Personal Accident | Not published; quote at quotebuy.singlife.com | S$100,000 / S$200,000 / S$300,000 | S$3,000 / S$4,000 / S$5,000 (highest here) | Not published | 10% off for you and your spouse, free child cover to 30% of your limits |
| Tiq Personal Accident (Etiqa) | Not published; quote at tiq.com.sg | S$125,000 / S$300,000 / S$500,000, but S$50,000 flat if the cause is an infectious disease | S$500 / S$1,500 / S$2,000 | 75, subject to health | 35% off with PA35, 1 Sep to 26 Oct 2026, online, new sign-ups only; plus up to S$150 Stack and Save bundle cashback on 2+ Tiq products |
典型 PA 理赔:
PA 不保障什么:
对多数新加坡家庭而言, 这才是真正区分这些计划的问题: 骨痛热症或手足口病(HFMD)远比断肢更可能真的申请理赔。以下为各保险公司公布的数字, 2026 年 8 月 24 日重新核实:
1. 在 Income PA Assurance, 这 26 种传染病是可选加保, 而 Income 公开标价。 不含传染病保障的年缴保费 依 Basic、Classic、Superior、Premium、Prestige 为 S$233.26 / S$361.88 / S$479.60 / S$817.50 / S$1,045.31。含传染病保障 则为 S$255.06 / S$409.84 / S$552.63 / S$941.76 / S$1,201.18。也就是说 加保费用为 Basic 每年 S$21.80, 至 Prestige 的 S$155.87。不贵, 但您必须主动要求, 而 九折与 STAR$ 这两个标题都不会告诉您报价里到底有没有含。
2. 在 Tiq, 因传染病身故赔 S$50,000, 不是 S$500,000。 Tiq 保障表 第 11 与 12 条把因传染病身故与永久残疾, 于三个层级一律上限 S$50,000。被车撞会赔五十万的计划, 因骨痛热症身故只赔十分之一。我们查过的整理文没有一篇讲明这一点, 包括本次稽核之前的我们自己。
实务解读: 若您最担心的是骨痛热症与 HFMD(家有幼儿的话本来就该如此), PA Secure 的 7 种就是弱点, 九折补不回来。请改为报价 Income PA Assurance 并加保传染病保障, 而且要 看子上限, 不是看疾病数量。
职业等级对价格的影响大于品牌: 依 FWD 自家费率表, 同样的 S$100,000, 职业第 3 或 4 级要付 S$301.93, 而第 1、2 或 6 级为 S$168.95, 贵约 79%, 比本页任何两家保险公司之间的差距都大。
我会 从两个把一切都公开的计划开始: Income PA Secure 与 FWD Life PA, 因为光是这两个, 您就能在 不留电话给任何人 的情况下看清整个市场的形状。PA Secure Plan 2 年缴 S$146.22(线上九折后 S$131.60)是地板; FWD S$500,000 年缴 S$640.92 是单身成人的天花板, 而 截至 2026 年 10 月 16 日, FWD 已无优惠码可再折。若有配偶或子女, 我会把 Singlife 加进来比, 为的是 九折加免费子女保障, 以及 本页没有第二家有的个人法律责任保障; 若想一次买齐、不必配置附加险, 就加 Tiq, 但 只在 PA35 还在跑的时候, 因为 三成半的折扣比这几个计划彼此之间的差距还大。
然后我会 两年后重新检视, 那时我当初选的保额大概已经跟不上房贷与受扶养者了。我绝对不会做的, 是照着每日费率的标题下单。「每日 S$0.25 起」与「每日 S$0.62 起」都是真的、都是保险公司自己公布的, 而且 都在描述最便宜计划里最便宜的那一档, 并不是多数人以为自己买到的那份保障。
*本文的计划名称、保障表与保费已于 2026 年 8 月 24 日 核实, 本页所有优惠则已于 2026 年 10 月 16 日 重新查证, 依据为各保险公司自身的产品页、手册、保障摘要与优惠条款: Income 的 PA 计划总览页、PA Secure 与 PA Assurance 产品页及两个优惠页; FWD 的 Life PA 产品页与 Life PA 产品摘要(E & OE 2026 年 4 月 21 日); AIA 的 Solitaire PA (II) 产品页及其注脚条款; Singlife 的 Personal Accident 页与 Summary of Cover(2025 年 12 月); 以及 Tiq 的 Personal Accident 产品页、优惠页与 PA35 活动条款(2026 年 9 月 1 日版)。保费在保险公司如此标示时为含 GST, 均不保证不变, 且 仅适用于所标示的年龄段与职业等级。优惠随时可能变动, 付款前请于保险公司自家页面确认。*
*本文为一般比较内容。我们并非持牌财务顾问, 本文不构成个人化财务建议。*
*封面图片: Tiq by Etiqa 官方个人意外保险 35% 折扣宣传横幅 (tiq.com.sg)。*
**本文五家中有三家公开了费率表**, 所以您不必猜。**已核实的最低入门价: Income PA Secure Plan 1, 个人年缴 S$92.82(含 9% GST)**, 这就是人人引用的「每日 S$0.25」, 给付 **意外身故 S$50,000、每次事故医疗 S$1,000、每日住院收入 S$50 且每保单年度上限 50 天**。**多数整理文挂在这个价格旁的 S$2,000 医疗上限, 其实是 Plan 2, 年缴 S$146.22**。**FWD LIFE PA**, 职业第 1、2 或 6 级、0 至 64 岁(**第 6 级明确包含无业者、家庭主妇、学生与全职国民服役人员**): **S$100,000 保额年缴 S$168.95、S$200,000 年缴 S$283.84、S$500,000 年缴 S$640.92**。**职业第 3 或 4 级(重度手工)同样三档为 S$301.93、S$501.95、S$1,117.03**, 约 **贵 75% 至 80%**。**65 岁起**, 第 1/2/6 级升至 **S$269.08、S$464.89 与 S$1,074.52**。**INCOME PA ASSURANCE 不含传染病保障年缴 S$233.26(Basic)至 S$1,045.31(Prestige)**, **含传染病保障则为 S$255.06 至 S$1,201.18**。**AIA SOLITAIRE PA (II) 宣传每日 S$0.62 起**, 依 AIA 自家注脚定义为 **Plan 1 基本保障、16 至 65 岁(以上次生日计)、职业第 1 与第 2 级**, 即 **年缴 S$226.30**。**Singlife 与 Tiq 公开保障表但不公开保费**; 请分别至 quotebuy.singlife.com 与 tiq.com.sg 报价。**实务区间: 65 岁以下健康办公室职员, 依投保额不同, 年缴约 S$90 至 S$650 即可取得真正的 PA 保障**, 而 **同一份计划对工地人员可能接近两倍**。
**有**。我们于 **2026 年 10 月 16 日** 逐一查看各保险公司自家页面时, **有五个优惠在跑, 另有一个已结束**。(1)**TIQ PA35**: **Tiq Personal Accident 打 65 折, 2026 年 9 月 1 日至 10 月 26 日**, **仅限透过 tiq.com.sg 或 Etiqa+ SG App 线上投保、仅限新客、每笔交易限用一次**, **不可与 Etiqa 任何其他优惠或员工折扣叠加**, 且 **若您在前 14 天内取消或行使犹豫期退保即不适用**。**本页最大折扣**, 且优于 8 月 31 日结束的 PA30。**截止日期只写在 Etiqa 活动条款(2026 年 9 月 1 日版)里**, 优惠页本身并未公布期限。(2)**TIQ STACK AND SAVE, 上次查证后才出现的新优惠**: 购买 **两项或以上合资格 Tiq 产品** 可再获 **最高 S$150 现金回赠**, Tiq 自家优惠页写明 **可叠加于现行优惠之上**, 因此 **即使 PA35 本身不可与其他折扣并用, 这笔回赠仍可一并拿到**。它 **未公布截止日期**, 且设有 **最低保费门槛**, 请先确认合资格产品清单。(3)**FWD LIFEPA20 已失效**: 该码期间为 **2026 年 8 月 1 至 31 日**, 我们于 **2026 年 10 月 16 日** 查看时 FWD 的 Life PA 页面 **优惠码栏位仍是空的, 没有折扣、没有代码、也没有期限**。在 FWD 公布新码之前, 请以原价计算。(4)**INCOME PA SECURE**: **保费九折, 2026 年 4 月 1 日至 12 月 31 日**, 但 **仅限于 income.com.sg/buy/pa-secure 线上投保且年缴**, **不可与 Income 任何其他优惠并用**, 且 **若 6 个月内退保, Income 可追回折扣**。(5)**INCOME PA ASSURANCE**: **年缴保费 S$350 / S$600 / S$900 对应 60,000 / 200,000 / 300,000 STAR$**, 但 **仅限于 2026 年 10 月 12 日至 22 日申请、缴费并核发的保单, 仅限年缴**。**1,000 STAR$ 可兑换 S$1 eCapitaVoucher**, 因此最高一档价值约 **S$300**。这个加码档期取代了 **8 月 8 日至 12 月 31 日的版本**(最高 250,000), 后者已不在 Income 页面上, **10 月 22 日之后请先确认还剩什么优惠**。**取消现有 Income PA 保单改买者不适用**, **于现有 Income PA 保单到期或取消起 90 天内申请者亦不适用**, 且 **不可与 PA Secure 九折并用**。**Singlife 夫妻同保九折完全没有公布截止日期**, 意味着 **它可能不经通知即撤下**。
**4 个不同产品**。(1)**MediShield Life**: **基本通用医院覆盖**,**由 CPF 局营运**,**新加坡公民/PR 自动**,**报销重组医院 B2/C 级病房账单**。(2)**综合保健计划(IP)**: **升级 MediShield Life 覆盖到私立医院+ 私立病房**,**报销实际医疗账单**(您仍付自付额+ 共同保险)。**例如:** AIA HealthShield Gold、NTUC Income IncomeShield、大东方 Supreme Health。(3)**寿险**: **任何身故一次性支付**(意外或疾病或年老),典型覆盖 S$20 万-200 万,**保费随年龄增加**,**用于收入替代/房贷覆盖/依赖者**。(4)**个人意外(PA)**: **意外身故+ 完全/部分残疾+ 断肢一次性支付,住院每日现金**,**保费不论理赔历史均匀**,典型 S$80-500/年。**PA 不覆盖疾病身故**(癌症、心脏病、中风), **仅涵盖意外**。**4 个互补**,**非替代**。多数新加坡家庭应该 4 个都有:**MediShield Life(强制)+ IP(私立升级)+ 寿险(收入替代)+ PA(便宜意外特定补足)**。
**职业等级是保险公司对您工作的风险评级:** **第 1 级 = 最低风险**(办公室工人、教师、医生、会计师、无现场工程师)。**付最低保费**, 称作 100% 基线。**第 2 级 = 轻手工风险**(主管、定期出差销售员、美容师、F&B 服务)。**比第 1 级保费高 25-50%**。**第 3 级 = 中等手工风险**(驾驶员、电工、水管工、建筑工地主管、国民服役战斗武器单位)。**保费高 50-100%**。**第 4 级 = 高手工风险**(建筑工人、海员、专业潜水员、专业赛车手)。**保费高 100-200%**,**部分保险公司根本不覆盖第 4 级**(您需专门 PA)。**实际意义:** 同一计划、同一投保额,**驾驶员可能比办公室工人贵约五成,建筑工人则可能贵两至三倍**, 这也是为何任何整理文所报的保费数字(**包括本文过去刊出的那些区间**)在 **未套上您自己的职业之前几乎没有意义**。**隐藏风险:若您换工作**(例如保单期间从办公室工人到驾驶员)**必须通知保险公司**, 因为 **未披露职业改变是理赔被拒绝的常见原因**。**自雇/自由业者:申报您最高风险活动,非最安全那个**。若您是 **自由摄影师拍建筑工地,您是第 3 级,非第 1 级**。
**技术上不需要,但多数新加坡家庭实际需要**。**为何您 寿险+ IP 没 PA 不完整:**(1)**部分残疾**: **寿险只在身故付**;**IP 只付医疗账单**。若您 **意外失去手指/眼睛/一耳听力**,您需 **数月离工但无寿险理赔+ 极少 IP 理赔**。PA **每损失身体部位付投保额百分比**(例:**1 手指 S$3 万、1 眼 S$5 万、1 耳听力损失 S$3 万**),**康复/调整期间提供收入**。(2)**每日住院现金**: **IP 报销账单**;**PA 不论付现金**。若您 **住院 2 周**,IP 覆盖房间+ 治疗但不帮:**因不能工作的失收入、家人到医院的交通、孩子的外卖、出租车**。PA 每日现金(S$150-300/天)有帮助。(3)**寿险之上的意外身故一次性**: 若您有 **寿险 S$30 万+ PA S$30 万,意外身故付 S$60 万合计**。**PA 便宜**(典型覆盖每月约 S$8-50);**对上 3 情境的额外保护通常值得**。**谁可以跳 PA:高净值个人**,S$10-30 万对他们意义少;**或 65+ 长者** PA 保费陡升+ 意外风险档案改变。
**分步比较流程:**(1)**决定您目标覆盖**。用 **DIME 公式** 算身故覆盖额:**债务**(信用卡+ 房贷+ 车贷)+ **收入替代**(依赖者 5-10 年× 年收入)+ **未偿房贷+ 教育**(每个孩子至 18 岁 S$8-15 万)。多数工作新加坡成人 **目标 S$20-50 万**。(2)**决定您覆盖期**。**PA 年度可续保**, 多数计划 **每年自动续保+ 年龄段重定价**。(3)**以正确的计划名称取报价**。这一点最容易出错,因为 **本文过去所列的五个名称中有四个并不存在**:**Income PA Secure 或 PA Assurance** 通过 income.com.sg 报价引擎(即时);**FWD 个人意外计划** 通过 fwd.com.sg 或其 App;**AIA Solitaire PA (II)**(**而非「Personal Accident Plus」**)通过您的代理人或 AIA 热线;**Singlife Personal Accident** 通过 quotebuy.singlife.com(即时);**Tiq Personal Accident** 通过 tiq.com.sg,或致电 6887 8777 向 Etiqa 询问 **ePROTECT safety**。**若顾问报给您的计划名称在该保险公司官网上找不到,那是该放慢脚步的理由,而不是该赶快签的理由**。(4)**每个报价提供相同:全名、年龄、职业**(精确: 「办公室会计」非「金融专业人士」)、**吸烟/非吸烟、目标投保额**(S$10 万 / S$20 万 / S$30 万 / S$50 万)、**仅新加坡 vs 全球覆盖**。(5)**比较** 不只保费,还包括:**理赔回转时间**(FWD 24-48 小时 vs AIA 5-10 天)、**「意外」定义排除什么**(读细则, **许多排除摩托车意外除非骑士有完整 Class 2A 驾照**)、**最高续保年龄**(部分 70 岁封顶,部分 85 岁)、**与现有 AIA/大东方保单的叠加能力**。(6)**最便宜报价非永远最佳**: **第 1 级办公室工人保费在这 5 家差 S$50-100/年**,所以 **理赔质量比绝对价格更重要**。