Singlife Account 将关闭: 2026年闲钱6大替代去处, 从 Chocolate Finance 到 Trust、GXS、MariBank
优惠

Singlife Account 将关闭: 2026年闲钱6大替代去处, 从 Chocolate Finance 到 Trust、GXS、MariBank

Singlife Account 宣布停办: 奖励回报2026年12月16日结束, 所有账户最迟2027年12月16日关闭。它那套无条件回报、无锁定期、附 Visa 扣账卡的公式, 如今正是新一代 App 做得更好的东西。我们比较六个最接近的替代品: Chocolate Finance(首 S$20k 2.2% 年率, 附卡)、Trust Bank(S$100k 以上新资金保证 2.2% 至2027年1月31日)、GXS(Holiday Boost 最高 2.4% 至11月30日)、MariBank、StashAway Simple 与 Syfe Cash+ Flexi, 每档利率均于2026年11月20日在各家官网重新核实。

Marcus Wong2026-11-2011 分钟阅读

> 速览: Singlife 将关闭 Singlife Account: 奖励回报 2026年12月16日 结束, 所有账户最迟 2027年12月16日 关闭。最接近的替代品是无条件利率的 App: Chocolate Finance 首 S$20,000 2.2% 年率 并附 Visa 扣账卡; Trust Bank 对 S$100,000 以上新资金 保证 2.2% 年率 至2027年1月31日; GXS 的 Holiday Boost 至11月30日最高 2.4% 年率。所有利率均于2026年11月20日在各家官网重新核实。

Singlife Account 已宣布停办。新申请已停止, 1% 年率 Booster Bonus 与 0.5% 年率 Top-up Bonus 于2026年12月16日结束, 账户的 PayNow UEN 商户付款功能在2026年12月15日后停用, 所有剩余账户最迟于2027年12月16日关闭。奖励结束后, 账户只剩基本回报: 首 S$10,000 为 1.5% 年率, 接下来 S$90,000 为 1.0% 年率, 而且基本回报同样不受保证。

所以真正的问题是钱该搬去哪里。Singlife Account 的吸引力在于一个特定组合: 不需转薪水、不需卡消费、没有每月门槛 的回报, 每天看得到的利息, 没有锁定期, 附带一张 Visa 扣账卡, 以及几分钟就能开好的 App。普通银行储蓄账户的高利率大多要转薪水加卡消费才拿得到, 因此本指南只收符合 Singlife 公式的产品: 把钱放进去, 无条件生息, 随时取出。

我们如何核实: 以下每一档利率、上限与截止日期, 均于2026年11月20日在供应商自家网站重新读取。这个领域的利率每月都在变, 下面有几项促销在2026年11月30日或12月31日结束, 我们也标明了每个标题数字里哪部分是长期利率、哪部分是促销。

先说一个安全须知: Trust、GXS、MariBank 是 MAS 持牌银行, 存款受 SDIC 保障至每位存款人 S$100,000。Chocolate Finance、StashAway、Syfe 是 MAS 持牌基金管理公司而非银行: 您的钱买入低风险货币市场与债券基金单位, 由受监管托管机构保管, 不受 SDIC 保障。Singlife Account 本身是保险储蓄计划, 原本也不属于 SDIC 银行存款保障, 所以对多数 Singlife Account 用户来说, 基金管理类选项在性质上并非降级, 但值得知道自己买的是什么。

Chocolate Finance: 最接近的一对一替代, 首 S$20k 2.2% 年率, 附零外汇费 Visa 卡
1
Chocolate Finance: 最接近的一对一替代, 首 S$20k 2.2% 年率, 附零外汇费 Visa 卡 logo

Chocolate Finance: 最接近的一对一替代, 首 S$20k 2.2% 年率, 附零外汇费 Visa 卡

最接近的替代品: 本榜所有选项中, Chocolate Finance 最像您即将失去的 Singlife Account: 闲钱无条件生息, 回报每天入账看得到, 没有锁定期, 还有一张挂着同一笔余额的 Visa 扣账卡。利率: 目标 首 S$20,000 2.2% 年率, 接下来 S$130,000 为 1.9% 年率, 首 S$150,000 全数涵盖, 超过部分最高亦为 1.9%, 不需转薪水、不需消费、不需订阅。补足计划会补上首 S$150,000 相对目标的差额, 现行至2027年6月30日, 或管理资产达 S$2.5 billion 为止(以较早者为准)。卡: Chocolate Visa 扣账卡零外汇手续费, 每月首 S$2,000 消费每 S$1 赚 1 HeyMax Max Mile, 之后每 S$1 赚 0.4 Max Mile 且无上限(账单付款每月最多 300 里数); 平均余额 S$5,000 以上还可把回报转成里数。迎新奖励: 新客户在2026年12月31日前首次存入并保留30天, 按存入金额可获 S$5 至 S$60(S$60 需存 S$80,000 以上)。注意事项: Chocolate 是资本市场服务持牌公司而非银行, 钱放在基金里, 不受 SDIC 保障, 利率是目标而非承诺利息。2025年3月它曾因提款潮暂停即时提款功能一段时间, 改按标准处理时程付款, 正好提醒两者的差别。最适合: 想要最接近一对一替代、连卡一起换的前 Singlife 用户。

Visit website
Trust Bank: SDIC 保障之选, S$100k 以上新资金保证 2.2% 年率至2027年1月31日
2
Trust Bank: SDIC 保障之选, S$100k 以上新资金保证 2.2% 年率至2027年1月31日 logo

Trust Bank: SDIC 保障之选, S$100k 以上新资金保证 2.2% 年率至2027年1月31日

SDIC 保障之选: Trust 是渣打与 FairPrice Group 支持的持牌银行, 想把钱放在 SDIC 保障(最高 S$100,000)之下, 就选它。保证利率: Trust 的 Level Up 促销至2027年1月31日, 对 S$100,000 或以上新资金保证 2.2% 年率, S$25,000 至 S$99,999 为 2.0% 年率, 是本榜唯一这个水平的保证利率。计划: 日常账户有三种可随时切换的计划, 基本利率 0.05%: Flex 最高 2.40% 年率, 每月完成8项加码中任选3项(如卡消费、转薪水、投资); Signature 最高 1.00%; Zen 固定 0.40%, 完全无条件。利息适用于最高 S$1.2 million 的余额, 无月费、无锁定期。与 Singlife 相比: Zen 才是真正的无门槛对应物, 利率远低于 Chocolate; 高利率要么需要六位数新资金, 要么需要每月三项加码。Trust 的卡和 App 确实好用, 常去 FairPrice 的话, Link 积分和不时的买菜优惠券也有实际价值。最适合: 想受 SDIC 保障的余额, 以及能赶上 Level Up 窗口、搬动 S$25,000 以上的人。

Visit website
GXS Bank: Holiday Boost 最高 2.4% 年率至11月30日, 之后口袋 1.2%
3
GXS Bank: Holiday Boost 最高 2.4% 年率至11月30日, 之后口袋 1.2% logo

GXS Bank: Holiday Boost 最高 2.4% 年率至11月30日, 之后口袋 1.2%

利率: GXS(Grab 与新电信支持)主账户 0.88% 年率, Saving Pockets 1.2% 年率, 均每日入账、无条件、无费用、无锁定期, 但 1.2% 标注为限时促销利率。Boost Pockets: 锁定固定期限可得 0.88% 基本利率加到期奖励: 3个月共 1.5% 年率、4个月 1.6%、12个月 1.75%、18个月 2.0%, 到期时支付。Holiday Boost, 11月30日截止: 用 S$10,000 至 S$100,000 新资金开一个新的3个月或4个月 Boost Pocket 并命名为「HOLIDAY BOOST」, 可额外加 0.8% 年率, 即 3个月 2.3% 年率或4个月 2.4%, 额外的 0.8% 以现金回赠发放(分别封顶 S$575 与 S$800), 存入 S$50,000 以上的首300个口袋另送 S$50 高岛屋礼券。新用户: 2026年12月31日前首个 S$5,000 以上 Boost Pocket 可获 S$20 回赠。与 Singlife 相比: 日常利率低于 Chocolate, 但这是受 SDIC 保障的银行, 口袋功能正好对应许多人把 Singlife 当闲钱罐的用法, GXS 扣账卡消费 S$10 以上还有即时回赠。最适合: 能在11月30日前赶上 Holiday Boost 的人, 以及喜欢分口袋储蓄的人。

Visit website
MariBank: 广告写 3.08% 年率, 小字是 0.88%, 适合头30天软着陆
4
MariBank: 广告写 3.08% 年率, 小字是 0.88%, 适合头30天软着陆 logo

MariBank: 广告写 3.08% 年率, 小字是 0.88%, 适合头30天软着陆

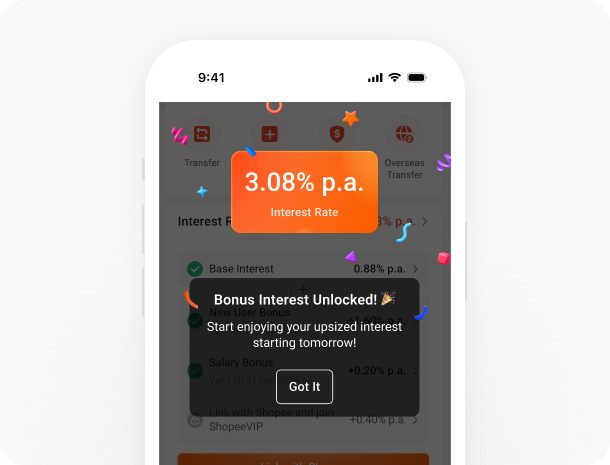
利率, 请仔细读: MariBank(Sea 集团, Shopee 一家)宣传 最高 3.08% 年率, 是本指南最大的标题数字, 但那是叠加而成: 基本 0.88% 年率, 加新用户首30天 1.60%, 加订阅付费 ShopeeVIP 的 0.40%, 加转薪水的 0.20%。第一个月过后, 不订 ShopeeVIP 也不转薪水, 就回到 0.88%。好的一面: 利息按前一天余额每日入账, 无最低存款、无低余额费、无锁定期, 受 SDIC 保障, App 与 Shopee 打通(Mari 付款、ShopeePay 充值、Mari Invest 把闲钱放进货币市场基金)。美元角落: 美元余额至2026年12月31日有 1.88% 年率促销, 之后 0.88%。与 Singlife 相比: 首30天的 2.48%(基本加新用户奖励)很适合先把 Singlife 的钱降落在这里, 慢慢决定长期去处; 本来就会付 ShopeeVIP 的重度 Shopee 用户加上转薪水也能长期拿 1.28% 以上。其他人应把 0.88% 当成真实数字。最适合: Shopee 常客, 以及头30天的软着陆。

Visit website
StashAway Simple: 任何金额预估 1.6% 年率, 无上限、无门槛
5
StashAway Simple: 任何金额预估 1.6% 年率, 无上限、无门槛 logo

StashAway Simple: 任何金额预估 1.6% 年率, 无上限、无门槛

利率: StashAway Simple 持有货币市场组合(30% LionGlobal 新元货币市场基金, 70% LionGlobal 新元增强流动性基金), 扣除所有费用后预估 1.6% 年率, 无最低存款、无上限、无锁定期、免费提款不限次数。管理费(0.15% 年率)已包含在 1.6% 里。迎新优惠: 新投资者目前首月对 Simple 首 S$10,000 有 4.6% 年率 加码; 注册后30天内存入 S$100,000, 可获 为期6个月的 3% 年率固定回报; StashAway 的迎新条款每月更换, 指望之前请先读注明日期的条款 PDF。进阶选项: Simple Plus(较长久期债券组合)到期收益率 3.6%, 建议持有12个月以上; Simple Guaranteed 则按1至12个月期限锁定利率。与 Singlife 相比: 没有卡也没有保险, 但对于超过其他家奖励上限的大额余额, 它是最干净的去处: 1.6% 适用于全部余额, 不论 S$5,000 还是 S$500,000。不受 SDIC 保障; 基金由托管机构以您的名义持有。最适合: 六位数余额, 以及放着不管的停泊。

Visit website
Syfe Cash+ Flexi: 预估 1.7% 年率, 机器人账户中最高, 另有保证 1.6% 选项
6
Syfe Cash+ Flexi: 预估 1.7% 年率, 机器人账户中最高, 另有保证 1.6% 选项 logo

Syfe Cash+ Flexi: 预估 1.7% 年率, 机器人账户中最高, 另有保证 1.6% 选项

利率: Syfe Cash+ Flexi(新元)扣除所有费用后预估 1.7% 年率, 是这里两个机器人现金账户中较高的一个, 投资于低风险货币市场基金, 回报每日累计, 无锁定期、无最低余额、免费提款不限次数。管理费(0.05% 至 0.15% 年率)与 100% 尾佣回赠已反映在 1.7% 里。保证选项: Cash+ Guaranteed 按3或6个月期限支付 固定 1.6% 年率, 无最低存款, 是 Syfe 版的定期存款, 利率在存入时锁定。美元角落: Cash+ Flexi(美元)预估 3.8% 年率, 适合愿意持有美元的人(最低 US$10,000)。与 Singlife 相比: 和 StashAway 一样没有卡、没有保险, 持资本市场服务牌照而非银行牌照, 所以没有 SDIC。您得到的是比 Simple 的 1.6% 略高的预估利率、随时把部分资金转进保证 1.6% 档的选项, 以及可用 SRS 的版本。预估就是预估: 利率随新加坡货币市场收益率双向浮动。最适合: 以最高无条件机器人利率停泊资金, 且保证档一键可达。

Visit website

Singlife Account 替代品比较, 每个数字均于2026年11月20日在供应商官网重新核实

供应商标题利率(年)长期部分SDIC 保障?扣账卡?最低存款
Chocolate Finance2.2% first S$20k, 1.9% next S$130kTarget rate, top-up programme to 30 Jun 2027No (fund, regulated custodians)Yes, zero FX + Max MilesNone
Trust BankGuaranteed 2.2% on S$100k+ fresh funds to 31 Jan 2027; Flex up to 2.40%Zen 0.40% no-hoops; Flex needs 3 monthly scoopsYes, up to S$100kYesS$25k for the 2.0% promo tier
GXSHoliday Boost 2.3% to 2.4% to 30 Nov (3 or 4-month pocket)0.88% main, 1.2% pockets, 2.0% 18-month Boost PocketYes, up to S$100kYes, instant cashbackS$10k fresh funds for the boost
MariBankUp to 3.08% stacked0.88% base (bonuses: 30 days new user, ShopeeVIP, salary)Yes, up to S$100kNo (pays via app)None
StashAway Simple1.6% projected net; welcome boosts for new investors1.6% projected, whole balance, no capNo (money market funds)NoNone
Syfe Cash+ Flexi1.7% projected net; Guaranteed option 1.6% fixed1.7% projected, whole balance, no capNo (money market funds)NoNone

该选哪一个?

  • 想要最接近 Singlife Account 的东西, 连卡一起: Chocolate Finance。同样的无门槛公式, 利率高于 Singlife 即将只剩的基本回报, 也是唯一有同类 Visa 扣账卡的替代品。前提是接受它是基金而非银行。
  • 想要 SDIC 保障且有 S$25,000 以上要搬: Trust 的 Level Up 保证利率(2.0% 至 2.2% 年率, 至2027年1月31日)是最强的受保障利率, 之后 Zen 还能无条件地继续生息。
  • 这个星期就能行动: GXS 的 Holiday Boost(2.3% 至 2.4% 年率, 需新资金, 部分以有上限的现金回赠发放)2026年11月30日截止。
  • 余额有六位数: StashAway Simple 或 Syfe Cash+ Flexi 的利率适用于全部余额, 没有上限。
  • 生活离不开 Shopee: MariBank, 但要清楚长期基本利率是 0.88%。
  • 只想要 Singlife 的保险部分: 以上没有一个能取代身故与末期疾病保障。正确的替代品是独立的定期寿险, 保额也会远高于 Singlife Account 内置的那一小笔。

无论选哪个, 先做一件 Singlife 的收尾工作: 在 Singlife App 里确认已绑定有效的银行账户, 因为账户关闭时剩余的钱就付到那里。完整时间表见我们的 Singlife Account 关闭指南。

小字

  • 所有利率、上限与截止日期均于2026年11月20日在各供应商官网重新核实。这些数字每月都在变; 在供应商页面上看到之前, 请把别处读到的(包括较旧的文章)当作过期信息。
  • 预估与目标利率(Chocolate Finance、StashAway、Syfe)不受保证, 可随时更改。银行促销利率(Trust Level Up、GXS Holiday Boost、MariBank 加码)各有条款、新资金定义与上限。
  • 本文为一般信息, 不构成理财建议。搬钱之前请向各供应商确认最新条款。

封面照片: Pexels。

相关阅读
常见问题

我需要现在就把 Singlife Account 的钱搬走吗?

账户最迟2027年12月16日才关闭, 但实际的期限是2026年12月16日: 那天 1% Booster Bonus 与 0.5% Top-up Bonus 结束, 之后账户只剩不受保证的基本回报, 首 S$10,000 为 1.5% 年率, 接下来 S$90,000 为 1.0%, 本指南里的替代品都比它高。提前取款没有罚金, 所以多数人应在奖励结束后就搬走, 而每个人现在都该在 Singlife App 里绑定有效的银行账户, 让最后的余额有地方可去。

哪个替代品最像 Singlife Account?

Chocolate Finance。公式一模一样: 闲钱无条件生息(目前首 S$20,000 目标 2.2% 年率, 接下来 S$130,000 为 1.9%), 回报每日入账, 无锁定期, 还有一张挂着余额的 Visa 扣账卡, 零外汇费并以消费赚 HeyMax Max Miles。重要的差别在于 Chocolate 是 MAS 持牌基金管理公司, 不是银行或保险公司, 钱放在货币市场与债券基金里, 不受 SDIC 保障。如果 SDIC 保障对您比卡更重要, Trust Bank 更合适。

Chocolate Finance 安全吗?

它持有 MAS 资本市场服务牌照, 您的钱买入短久期固定收益基金的单位, 由 HSBC、State Street 等受监管托管机构保管, 与 Chocolate 自身资产分离。它不是银行: 没有 SDIC 保障, 本金不受保证, 2.2% 是由补足计划支持的目标而非承诺利息。2025年3月, 一波提款潮使它暂停即时提款一段时间, 改按标准时程处理; 客户都拿回了钱, 但这显示了基金与银行在流动性上的差别。合理做法: 受 SDIC 保障的应急钱留在银行, 闲钱层才放 Chocolate, 其实多数人当年也是这样用 Singlife Account 的。

还有东西能付出 Singlife Account 全盛时期的利率吗?

无条件的没有。加上两项奖励, Singlife Account 在2026年12月16日前对首 S$10,000 最高付 3.0% 年率; 2020年刚推出时更以 2.5% 闻名, 当时银行几乎零利率。在2026年底的低利率环境下, 最佳无条件利率是 Chocolate Finance 的 2.2% 目标与 Syfe 的预估 1.7%。更高的数字都有但书: MariBank 的 3.08% 要叠加包括付费 ShopeeVIP 在内的奖励, Trust 的 2.40% Flex 要每月三项任务, GXS 的 2.4% Holiday Boost 11月30日截止且部分以有上限的回赠发放, StashAway 的 4.6% 迎新只限首月 S$10,000。若能接受锁定资金, 可比较最佳定期存款, 12个月约 2.1%。