本页上的每一个招牌利率都是有条件的。以下是它们实际支付多少。
> 快速一览: 什么都不必做的最高利率: GXS 储蓄口袋 1.2% p.a.。最高的长期利率: MariBank 1.48% p.a., 须付费订阅 ShopeeVIP 并有薪金入账, 且促销期只到 2026 年 12 月 31 日。Trust 的 2.40% 需要每月都有一位获批的信用卡推荐客户。五者当中有两个并非银行, 不受 SDIC 保障。
MariBank 已把广告利率调高到 3.08% p.a., Trust 仍以 2.40% p.a. 居首, 但两个数字都不是把钱放进去就能拿到的利率。MariBank 的 3.08% 是 0.88% 基础利率, 加上 30 天后即停止的 1.60% 加息, 加上须付费订阅 ShopeeVIP 的 0.40%, 再加上新增的 0.20% 薪金入账加息。Trust 的 2.40% 只有在您每月三项加息选择之一是「推荐一位当月获批的信用卡客户」时才达得到; 没有这项推荐, Flex Plan 的上限是 1.50%。真正什么都不必做的最高利率, 仍是 GXS 储蓄口袋, 已从 1.08% 调高到 1.2% p.a., 但 GXS 为它挂着「限时促销」标签。GXS 把 Boost Pocket 与投资绑在一起的 3% 或 3.2% p.a. 保证利率活动, 已再推至 10 月 30 日。以下是各账户在促销结束后的真实利率、存款上限、本页哪两个产品完全不受 SDIC 保障, 以及 10 月仍在进行的开户优惠。
本页上的每一个招牌利率都是有条件的。以下是它们实际支付多少。
> 快速一览: 什么都不必做的最高利率: GXS 储蓄口袋 1.2% p.a.。最高的长期利率: MariBank 1.48% p.a., 须付费订阅 ShopeeVIP 并有薪金入账, 且促销期只到 2026 年 12 月 31 日。Trust 的 2.40% 需要每月都有一位获批的信用卡推荐客户。五者当中有两个并非银行, 不受 SDIC 保障。

由渣打银行和职总平价集团(FairPrice)支持, Trust 是新加坡用户数最多的数字银行, 已于 2025 年 2 月突破 100 万用户, 并在 2026 年 3 月成为本地数字银行中首家实现单月盈利的一家。储蓄分为三种计划而非单一利率: Flex Plan 最高 2.40% p.a.(适用于最多 S$120 万存款), Signature Plan 在薪金入账、卡片消费等条件下最高 1.00% p.a., Zen Plan 则是完全无条件的固定 0.40% p.a.。招牌数字出自 Flex Plan, 而它比看起来难。您从 0.05% p.a. 的基础利率起步, 每月自选八项加息「scoop」当中的三项: 推荐一位当月获批的 Trust 信用卡客户 +1.20%; 购买 S$20,000 合资格 TrustInvest 基金 +0.70%; 以 GIRO 存入至少 S$1,500 薪金(须带 SALA 用途代码)+0.45%; 维持 S$100,000 平均每日余额 +0.30%; 平均每日余额较上月增加 S$3,000 +0.20%; 五笔 S$30 以上的卡片消费 +0.20% 或 +0.10%; 收到 S$1,500 的 PayNow 入账 +0.15%; 外币消费满 S$500 +0.15%。只有一种组合能达到 2.40%, 就是最高的三项: 推荐、S$20,000 基金与薪金入账。少了推荐, 您的实际上限是 1.50% p.a.。另外两点值得留意: 以 FAST 而非 GIRO 存入的薪金不算数; 卡片消费那一项对职总会员是 0.20%, 对其他人只有 0.10%, 因此同一个计划对非会员的价值更低。超过 S$120 万的部分只能拿到 0.05% 基础利率。计划可在 Trust 应用内按月切换, 无最低存款、无月费, 存款受 SDIC 保障最高 S$100,000。Trust 真正出彩的地方是与 FairPrice 的整合: Linkpoints 累积更快, Trust 卡在 FairPrice 消费有现金回赠。如果您每周都在 FairPrice 买菜, Trust 是本榜单中最容易说服自己开的一家。
Flex Plan up to 2.40% p.a. on balances to S$1.2 million, Signature Plan up to 1.00% p.a., Zen Plan a flat 0.40% p.a. with no conditions; switch plans monthly in the app. No minimum balance, no monthly fee. Trust's standing referral offer gives you a sure-win cashback scratch card for each friend you refer.
由 Grab 和新电信合资成立, GXS 在 2022 年推出, 是 Grab 生态系统重度用户的首选数字银行。GXS 储蓄账户将资金分入「储蓄口袋」(本质是子账户), 每个口袋赚取各自的利率。三家当中以 GXS 减息幅度最大, 但这反而让它成为本榜最实在的一个账户: 主账户 0.88% p.a.、储蓄口袋 1.2% p.a.(最多 8 个口袋, 无锁定、无罚金), 两者皆每日计息。口袋利率在 9 月第二周从 1.08% 调到 1.2%, 而 GXS 在旁边印着「限时促销」标签, 并未公布结束日期, 所以请把它当成本页最高的无条件利率, 而不是永久利率。由于 MariBank 的基础利率是 0.88%、Trust 完全无条件的 Zen Plan 只有 0.40%, 这个 1.2% 仍是本页上不需任何每月条件、也不需订阅就能持有的最高利率。定期性质的 Boost Pocket 不降反升, 新增的 18 个月期限现已达 2.0% p.a.: 即 0.88% 基础利率, 加上到期时的奖励利息, 1 个月 0.13%, 3 个月 0.34%, 4 个月 0.52%, 8 个月 0.82%(10 月从 0.42% 调高), 12 个月 0.87%, 18 个月 1.12%。如今阶梯随期限一路递增, 以往 8 个月的陷阱已不存在。不过选择前仍请看清每一级: 8 个月为 1.70%, 12 个月只有 1.75%, 多锁四个月只多 0.05 个百分点, 而 18 个月再多 0.25。最多可开 8 个 Boost Pocket, 账户总额上限 S$95,000。无最低存款、无费用。2026 年 10 月 1 至 30 日再度推出的, 仍是本页最大的保证数字: 4 个月 Boost Pocket 保证 3% p.a.。做法是把口袋命名为「BOOST4」并存入至少 S$5,000, 另外再投入至少 S$2,000(9 月时为 S$5,000)到任何一档 GXS Invest 基金(Cash Plus 除外)。这 3% 由 0.88% 基础利率、0.52% 到期奖励, 以及在 2027 年 3 月 31 日前拨入主账户的 1.6% p.a. 现金回赠组成, 取代原本 4 个月 1.4% p.a. 的利率。若投资额达 S$10,000 或以上, 现金回赠升至 1.8% p.a., 合计 3.2% p.a.。回赠上限分别为 S$107(3% 档)与 S$300(3.2% 档), 因此完整利率大约只适用于首 S$20,000(3% 档)或首 S$50,000(3.2% 档)的口袋资金。两边都必须是新资金, 以您 2026 年 9 月 30 日的余额为基准; 口袋须持有到期, 投资则须放到 2027 年 2 月 28 日。开 GXS 的理由是 Grab 生态整合, 给 GrabPay 充值、加值车资, 以及, 若您懒得每月折腾加息项目, 那个储蓄口袋利率本身也够充分。
Main Account 0.88% p.a. and Saving Pockets 1.2% p.a. (badged a limited-time promo with no end date), both credited daily. Boost Pocket (fixed term) up to 2.0% p.a. on a new 18-month tenure (1.75% at 12 months, 1.70% at 8), paid on maturity. Save and invest, rerun for 1-30 Oct 2026: a guaranteed 3% p.a. on a 4-month Boost Pocket named "BOOST4" funded with min. S$5,000, if you also invest min. S$2,000 in a GXS Invest fund (excluding Cash Plus) and hold it to 28 Feb 2027, or 3.2% p.a. if you invest min. S$10,000 (cashback capped at S$107 and S$300 respectively, paid by 31 Mar 2027); fresh funds only, measured against your 30 Sep 2026 balance. New users: S$20 cashback on your first S$5,000 into a 3-month Boost Pocket named 'First Boost', which GXS advertises as an effective 2.82% p.a., valid till 31 Oct 2026 and limited to the first 1,000 eligible customers each calendar month. Refer a friend for S$8 each, till 31 Dec 2026. No minimum balance, no fees; S$95,000 account cap.
Valid till 30 Oct 2026
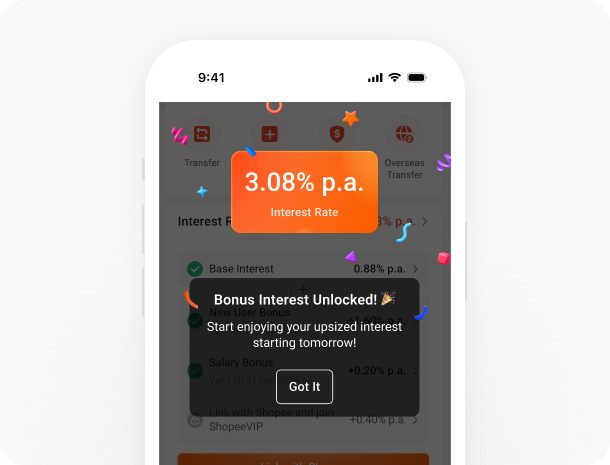
由 Sea 集团(Shopee 和 Garena 的母公司)拥有, MariBank 是第三家持牌数字银行, 也是广告利率最需要拆解的一家。这个数字在 2026 年 8 月从 2.88% p.a. 升到 3.08% p.a., 原因不是基础利率上调, 而是 MariBank 多加了一段。请仔细看那个 3.08%。 Mari Savings 的基础利率为 0.88% p.a., 每日计息, 无最低存款、无薪金入账要求、无最低消费。其上是 1.60% p.a. 的新客户加息, 仅适用于开户后 30 天内, 且只限于过去 180 天内未持有或未关闭过 Mari Savings 账户的新客户。接着是 0.40% p.a. 的 ShopeeVIP 加息, 须将 Mari Savings 与 Shopee 账户绑定、维持有效的付费 ShopeeVIP 订阅, 并在应用内点击「Claim」。本轮新增的是 0.20% p.a. 的薪金入账加息, 只需一笔至少 S$500、带 SALA 或 PAYNOW SALA 用途代码的入账即可解锁; 来自您本人或任何个人的转账不算数, 而每一笔合资格入账可让加息延续到下一个自然月月底。因此: 3.08% 是「刚开户 + ShopeeVIP 订阅 + 薪金入账」的 30 天利率。保住后两项, 您的利率是 1.48% p.a., 本页最高的长期利率。只有薪金入账、不订 ShopeeVIP, 则是 1.08%; 这原本与 GXS 储蓄口袋打平, 但 GXS 在 9 月把口袋调到 1.2% 之后就落后了。两者都没有, 就是 0.88%, 与 GXS 主账户相同。看过旧版促销的读者请留意一点: 过去适用于新客户加息的 S$100,000 存款上限, 并未出现在最新条款中; 该条款最后更新于 2026 年 8 月 25 日, 促销期为 2026 年 8 月 17 日至 12 月 31 日。应用内另有 Mari Invest SavePlus, 投向 Lion-MariBank SavePlus 基金, 属货币市场导向基金而非存款, 截至 2026 年 4 月 30 日的一年回报为 1.80% p.a.; 以及另一档包装债券基金、带有实质本金风险的 Mari Invest Income。Mari 信用卡本地消费享 1.5% 无上限现金回赠、无最低消费, 海外消费免外币手续费。最适合有订阅 ShopeeVIP 又有薪金入账的用户(1.48% 是本页最好的长期数字), 以及想把银行与投资合并到一个应用的 Shopee 重度用户。但不适合纯粹冲着 3.08% 而来的人。
Mari Savings Account Bonus Interest Promotion (17 Aug – 31 Dec 2026): 0.88% p.a. base + 1.60% p.a. New User Bonus (first 30 days, customers new to MariBank) + 0.40% p.a. ShopeeVIP Bonus (active paid subscription, must tap Claim in-app) + 0.20% p.a. Salary Crediting Bonus (one inward transfer of min. S$500 with a SALA purpose code) = up to 3.08% p.a. Ongoing rate is 1.48% p.a. with ShopeeVIP and a salary credit, 1.08% with salary only, 0.88% with neither. Mari Credit Card: 1.5% unlimited cashback with no minimum spend and no FX fees overseas.
Valid till 31 Dec 2026
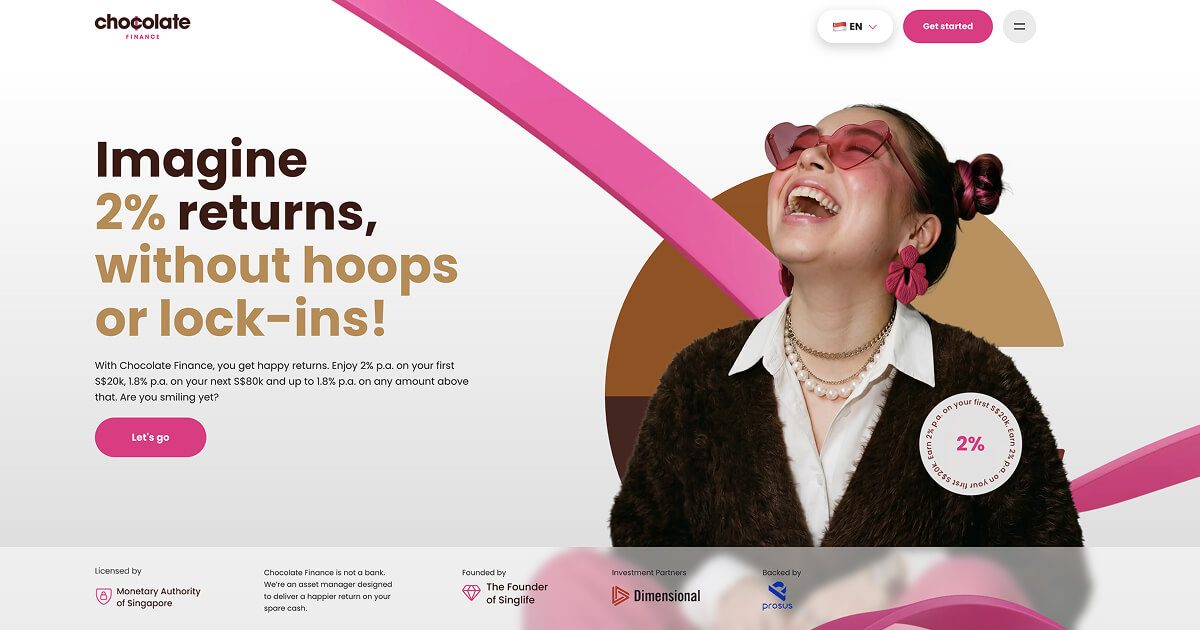
严格来说不是银行, 它是一个受监管的投资平台, 但 Chocolate Finance 在日常使用层面就像一个高息数字储蓄账户。它聚合短期货币市场基金, 目前首 S$20,000 目标年化 2%, 接下来的 S$80,000 为 1.8%, 超出部分最高 1.8%, 流动性高(提款 1 个工作日内到账)。无锁定、无最低、受 MAS 监管。多数介绍文章漏掉的一点是补足计划(Top-Up Programme): 若底层投资组合未能在您的首 S$100,000 上交出所标示的回报, Chocolate 会在合资格期间内补足差额。这是一项促销性质的支持机制而非保证, 也正是它的目标利率表现得比较像固定利率的原因, 但该机制可被更改或撤销。SG61 新加坡生日加码(新增新元额外加 1% p.a.)已于 2026 年 9 月 30 日结束。10 月接棒的只限美元: 2026 年 10 月 1 至 31 日, 高于起始余额的新增美元(新元兑换成美元也算)在美元目标回报之上再加 1% p.a., 美元目标为首 US$20,000 4.1% p.a.、接下来 US$80,000 3.8%, 无须登记、无最低、无上限, 于 10 月 31 日后 7 至 10 个工作日入账。汇率风险由您承担, 兑换回新元时须付 Chocolate 的 FX Guarantee Fee。两点提醒: 收益为目标而非保证, 您的钱是投资而非存款, 因此不受 SDIC 保障; 另外 Chocolate 官网目前在不同区块同时挂着三组利率(2%/1.8%、2.5%/2.2% 与 3%/2.7%), 因此投入前请在应用内确认当前数字, 而不要相信您恰好落在的那一页。
2% p.a. target on your first S$20,000, 1.8% p.a. on the next S$80,000, with the Top-Up Programme covering any shortfall on the first S$100,000 during the qualifying period. Not a bank, no SDIC cover. October USD boost: an extra 1% p.a. on newly added USD, 1-31 Oct 2026.

StashAway 的现金管理产品是 Chocolate Finance 的稳健版表亲, 同样基于货币市场基金、同样受 MAS 监管, 业绩记录更长。Simple 的预期年化为 1.5%(已扣除费用), 而 StashAway 也公布了算式: 毛回报 1.8% p.a., 扣除底层基金费用 0.14% p.a. 与 StashAway 自身管理费 0.15% p.a.。投资组合为 30% LionGlobal SGD 货币市场基金与 70% LionGlobal SGD 增强流动性基金。这个 1.5% 是本榜单上最低的纯现金数字, 因此若您纯粹追求收益, 它不是首选; 不过它的实际年化回报一直高于预期: 2025 年第二季 2.68%, 第三季 2.12%, 第四季 1.71%, 2026 年第一季 1.60%, 这十二个月平均 2.03%。姊妹产品 Simple Plus 的到期收益率较高, 我们 2026 年 10 月 17 日核实时扣费后为 3.1% p.a.(7 月为 2.7%), 但持有存续期较长的债券, 波动是真实的: 它自己截至 2026 年 6 月 30 日的最近四个季度分别为 6.10%、1.18%、0.29% 与 0.29%, 平均 1.97%, 这也是 StashAway 建议以 12 个月为持有期的原因。第三个选项 Simple Fixed 则在开始时就锁定利率, 期限 1 个月, 2026 年 10 月 16 日报价为 1.3% p.a.(9 月 24 日为 1.1%), 已扣除所有费用, 若底层基金回报较低会由 StashAway 补足。Simple 自 2020 年起运作至今, 提款从未出过问题, 这才是它真正的卖点; 它内建于 StashAway 投资应用, 如果您已经在该平台投资, Simple 是天然的现金停泊点。无最低、无锁定、提款与转账均无限制, 而三者都不受 SDIC 保障。
October New Investor Welcome Rewards, 8-30 Oct 2026 (complete account verification or make your first investment in the window): +1.5% p.a. on Simple and +3.1% p.a. on Simple Plus, each for 1 month on the first S$10,000, which StashAway headlines as 6.2% p.a. YTM on Simple Plus (its 3.1% YTM plus the booster); zero management fees on managed investment portfolios for 3 months on up to S$250,000; and S$50 in ETF rebates if you put at least S$3,000 into ETF Explorer in your first month (credited by 31 Dec 2026). Boosters are paid as a rebate within 31 days of ending; withdraw before a reward is credited and you forfeit it. New clients only. Simple itself stays at a projected 1.5% p.a. with no minimum and no lock-up.
Valid till 30 Oct 2026
| 账户 | 广告利率 | 无条件下的实得利率 | 可长期持有的最佳利率 | 存款上限 | SDIC 保障? |
|---|---|---|---|---|---|
| Trust Bank (Flex Plan) | Up to 2.40% p.a. | 0.40% p.a. (Zen Plan) | 1.50% p.a. without a monthly card referral | Up to S$1.2 million | Yes, up to S$100,000 |
| GXS Bank | Up to 3.2% p.a. (Oct campaign) | 1.2% p.a. (Saving Pockets) | 1.2% p.a., but badged limited-time | S$95,000 | Yes, up to S$100,000 |
| MariBank | Up to 3.08% p.a. | 0.88% p.a. (base) | 1.48% p.a. with ShopeeVIP and salary, to 31 Dec 2026 | None published | Yes, up to S$100,000 |
| Chocolate Finance | 2% p.a. target on first S$20k | 1.8% p.a. above S$20k (target) | 2% p.a. target, backed by the Top-Up Programme | Tiered above S$20k | No, not a bank |
| StashAway Simple | 1.5% p.a. projected | 1.5% p.a. projected | 1.5% p.a. projected (2.03% actual, 12 months to Mar 2026) | No minimum or cap | No, not a bank |
新加坡的银行业在过去 3 年的变化, 比之前 30 年还要剧烈。新加坡金融管理局(MAS)在 2020 年发放了数字银行牌照, 到 2026 年我们已经有三家正式运营的零售数字银行(Trust Bank、GXS 和 MariBank), 此外还有一批金融科技储蓄产品, 在大多数实用层面上和数字银行无异。
自这些账户推出以来, 变化最大的就是利率。2023 至 2024 年让数字银行一炮而红的 3% 至 4% 招牌数字已经不复存在, 取而代之的是一层很容易被误读的促销定价。截至 2026 年 10 月, 本地持牌数字银行账户的基础利率介于 0.88% p.a. 至 0.05% p.a. 之间。高于这个区间的每一个数字都附带条件, 而钱就藏在条件里。
对任何招牌利率问两个问题: 它能维持多久? 您必须持续做什么才能保住它? 在本页上, MariBank 的 3.08% 维持 30 天; Trust 的 2.40% 维持到您不再每月推荐一位获批的信用卡客户为止; MariBank 的 1.48% 维持到 2026 年 12 月 31 日, 且需要付费订阅加上薪金入账; GXS 的 1.2% 什么都不必做, 但 GXS 把它称为限时促销, 却没有说何时结束。这是四种非常不同的产品, 只是套着看起来相似的数字。
第二个值得养成的习惯, 是先看基础利率再看加息。Trust 的 Flex Plan 从 0.05% p.a. 起步, 也就是说广告上的 2.40% 有 97% 是您必须自己挣来的加息。GXS 与 MariBank 都从 0.88% 起步, 因此漏掉一个月的代价小得多。
三家持牌数字银行 Trust、GXS 与 MariBank 都是 MAS 全牌照银行, 您的存款受新加坡存款保险公司(SDIC)保障, 每人每家银行最高 S$100,000, 与在 DBS、OCBC 或 UOB 完全相同。就这一点而言, 并无实质安全差距。
Chocolate Finance 与 StashAway Simple 则完全不同, 这也是关于它们最常被误解的一点。它们受 MAS 监管, 但并非银行。它们是资产管理机构, 您的资金是投入相关基金而非存入账户, 不受 SDIC 保障。它们的利率是目标或预期, 而非承诺, 而且确实会变动。这不代表产品不好, 只代表它们属于现金管理产品而非储蓄账户, 应该放在不同的思考框架中看待。
2023 至 2024 年那些 3% 至 4% 的招牌利率, 是全球高利率环境, 加上数字银行抢客户时的补贴定价共同造成的。如今两者都已消退。整体利率下行, 而这些银行也已有足够规模, 不必再为吸收存款而高价买单。Trust 在 2026 年 3 月迎来首个盈利月份, 说明策略已从追求增长转向追求利润。往后请预期看到促销性质的利率, 而非长期高息, 并且会被频繁检讨。
不过有两个反例值得留意: GXS 今年把 Boost Pocket 的上限从 1.6% 调高到 2.0% p.a.(最近一步是 10 月新增的 18 个月期限), 并在 9 月把储蓄口袋从 1.08% 调到 1.2% p.a., 而 MariBank 选择加上薪金入账加息而非减息。大方向仍然向下, 但定期与行为挂钩的产品, 是目前仅存竞争发生的地方。
若您想要不必每月做功课的最高利率, 就开 GXS, 并使用储蓄口袋的 1.2% p.a.。这是本页唯一既无条件、也不需订阅的利率, 而 Grab 生态整合算是额外收获。但有一点要留意: GXS 在 9 月第二周把口袋利率从 1.08% 调到 1.2%, 而这个利率一直挂着限时促销标签, 所以它是本页最省事的最高利率, 但并不是没有期限的那一个。
若您本来就在付费订阅 ShopeeVIP, 又有薪金可以转过去, MariBank 如今提供本页最好的长期利率 1.48% p.a.。请仔细看清两个条件: 薪金入账须至少 S$500、带 SALA 用途代码, 且付款方不能是个人; 促销期只到 2026 年 12 月 31 日。别为了那个 3.08% 而开, 它是仅限 30 天的新客户利率。
Trust 的 Flex Plan 是全场最高的数字, 上限也远高于其他家(S$120 万), 但请对推荐这一项诚实。如果您不会每月推荐一位获批的信用卡客户, 就把这个计划按 1.50% p.a. 而非 2.40% 来估值; 若您不是职总会员, 卡片消费那一项还要再扣 0.10 个百分点。若您明知自己完全不会持续操作, Trust 的 Zen Plan 只有 0.40% p.a., 那还是 GXS 更合适。
至于 Chocolate Finance 与 StashAway Simple, 请把它们视为存放闲置现金的地方, 并清楚知道那是投资, 不能取代您的应急基金。
一点实务提醒: 这些账户都不收低于额度费用、也无最低存款要求, 因此同时开两家、分开存放并不会有任何成本。多数人更合适的做法是薪金账户维持不变, 把数字银行单纯当作储蓄罐使用。例外是 MariBank, 把薪金转过去如今值全额余额 0.20 个百分点。
要看您指的是「广告利率最高」还是「实际能保住的利率最高」。MariBank 的广告数字最大, 最高 3.08% p.a., 但那是 0.88% 基础利率, 加上仅维持 30 天的 1.60% 新客户加息, 加上须付费订阅 ShopeeVIP 的 0.40%, 再加上薪金入账的 0.20%。Trust Bank 的 Flex Plan 广告最高 2.40% p.a.(适用于 S$120 万以内存款), 但要达到就必须用上 +1.20% 的推荐加息, 也就是推荐一位当月获批的 Trust 信用卡客户。真正能长期保住的最高利率, 是 MariBank 的 **1.48% p.a.**(维持 ShopeeVIP 订阅并有薪金入账), 且该促销期只到 2026 年 12 月 31 日。完全没有条件的最高利率则是 GXS 储蓄口袋, 9 月已调高到 **1.2% p.a.**, 但 GXS 把它标为限时促销。所有利率均于 2026 年 10 月 17 日向各家官网核实。
利率是真的, 但几乎没有人能长期拿到。MariBank 的 3.08% p.a. 由四部分组成: 人人都有的 0.88% p.a. 基础利率; 仅在开户后 30 天内有效、且只限过去 180 天未持有或未关闭过 Mari Savings 账户的新客户的 1.60% p.a. 新客户加息; 须维持有效付费 ShopeeVIP 订阅并在应用内点击「Claim」才能取得的 0.40% p.a.; 以及由一笔至少 S$500、带 SALA 用途代码的入账解锁的 0.20% p.a. 薪金入账加息。来自您本人账户或任何其他个人的转账都不算数。因此 3.08% 是「全新客户 + ShopeeVIP 订阅 + 薪金入账」的第一个月利率。从第 31 天起, 两项都保住是 **1.48% p.a.**, 只有薪金入账是 **1.08%**, 两者皆无则回到 **0.88%**。促销期为 2026 年 8 月 17 日至 12 月 31 日; 最新条款(2026 年 8 月 25 日更新)已不再列出旧版加息适用的 S$100,000 存款上限。
只有在您每个月都推荐一位信用卡客户的情况下才拿得到。Flex Plan 从 0.05% p.a. 基础利率起步, 每月可自选八项加息当中的三项。最高的三项是: 推荐一位当月获批的 Trust 信用卡客户 +1.20%; 购买 S$20,000 合资格 TrustInvest 基金 +0.70%; 以 GIRO 存入至少 S$1,500 薪金(须带 SALA 用途代码)+0.45%。这三项加上基础利率, 刚好等于 2.40%, 没有别的组合能达到。拿掉推荐, 您最好的三项是 S$20,000 基金投资、薪金入账, 以及维持 S$100,000 平均每日余额的 +0.30%, 合计 **1.50% p.a.**。另有两个小陷阱: 以 FAST 而非 GIRO 存入的薪金不算数; 五笔卡片消费那一项对职总会员是 0.20%, 对其他人只有 0.10%。超过 S$120 万的余额只赚 0.05% 基础利率, 而 Flex、Signature 与 Zen 三个计划可在应用内按月切换。
是 GXS 的储蓄口袋, **1.2% p.a.**, 每日计息, 2026 年 9 月初从 1.08% 调高。无薪金入账要求、无最低存款、无卡片消费门槛, 也不需要订阅。唯一要留意的是, GXS 把这个利率标为限时促销, 却没有公布结束日期, 所以它是本页最高的无条件利率, 但不保证永久。开最多 8 个口袋、把钱放进去, 就是这个利率。相较之下, 其他无条件选项明显更低: MariBank 在 30 天新客户加息结束后的基础利率为 0.88% p.a., GXS 主账户同样是 0.88% p.a., Trust 的 Zen Plan 则是固定 0.40% p.a.。本页确实有更高的数字, 但每一个都绑着您必须持续去做、持续付费, 或者会到期的东西。GXS 的账户总额上限为 S$95,000。
能锁那么久就选 18 个月, 否则选 8 个月而不是 12 个月。Boost Pocket 每日支付 0.88% p.a. 基础利率, 到期时再加上奖励利息: 1 个月 0.13%, 3 个月 0.34%, 4 个月 0.52%, 8 个月 0.82%, 12 个月 0.87%, 新增的 18 个月 1.12%, 合计分别为 1.01%、1.22%、1.40%、1.70%、1.75% 与 **2.0% p.a.**。GXS 在 10 月把 8 个月的奖励从 0.42% 调高, 以往 8 个月反而比 4 个月少的怪现象已经结束。如今 12 个月只比 8 个月多 0.05 个百分点, 多锁四个月很少划算。10 月 30 日前, 4 个月的 BOOST4 存款加投资活动以 3% 或 3.2% 胜过所有期限, 但前提是您同时投资。若您希望资金随时可动, 干脆跳过 Boost, 使用无锁定的储蓄口袋 1.2% p.a.。最多可开 8 个 Boost Pocket, 而 S$95,000 的上限是整个 GXS 账户合计。
持牌银行是的。Trust、GXS 与 MariBank 都是 MAS 全牌照银行, 存款受新加坡存款保险公司保障, 每人每家银行最高 S$100,000, 与 DBS、OCBC 或 UOB 完全相同。Chocolate Finance 与 StashAway Simple 并非银行, 它们是受 MAS 监管的资产管理机构, 资金是投入相关基金而非存入账户, 不受 SDIC 保障。StashAway 三个现金产品都是如此, 包括利率固定的 Simple Fixed。它们标示的利率属目标或预期而非保证, 不过两家都设有补足机制, 在合资格期间内补上与所标示利率之间的差额。
可以。三家持牌数字银行都接受 GIRO 薪金入账、发行借记卡、支持 PayNow 与 FAST, 且无最低存款要求与低于额度费用。如今这么做还有便利以外的理由: MariBank 因薪金入账对**全额余额**多给 0.20% p.a., 而 Trust 的 Signature 与 Flex 两个计划也都围绕薪金入账来设计加息。但要留意细节: 两家都要求转账带 SALA 用途代码; MariBank 要求至少 S$500 且付款方不能是个人; Trust 则要求以 GIRO 存入至少 S$1,500, 因此 FAST 转账无法解锁。实务上的落差在边缘环节: 没有实体分行、支票与银行本票处理有限、部分海外汇款渠道支援较弱, 偶尔仍会遇到房东、中介或机构指定传统银行。多数人最终采取分工, 薪金留在原本的银行, 数字银行专门放储蓄。
同时有两个原因。全球利率已从高点回落, 所有银行能负担的存款利息因此降低。同时数字银行也停止了补贴: 2023 至 2024 年那些 3% 至 4% 的招牌利率, 是抢客户阶段的获客定价, 而这个阶段已经结束。Trust 在 2026 年 3 月录得首个盈利月份, 显示整个行业已从追求增长转向守住利润。其中以 GXS 减幅最大, 从超过 3% 的招牌利率降到主账户 0.88%。不过这个趋势并不一致: GXS 今年把 Boost Pocket 的上限提高到 2.0% p.a., MariBank 也选择新增薪金入账加息而非削减, 因此仅存的竞争发生在定期与行为挂钩的产品上, 而不在招牌储蓄利率。