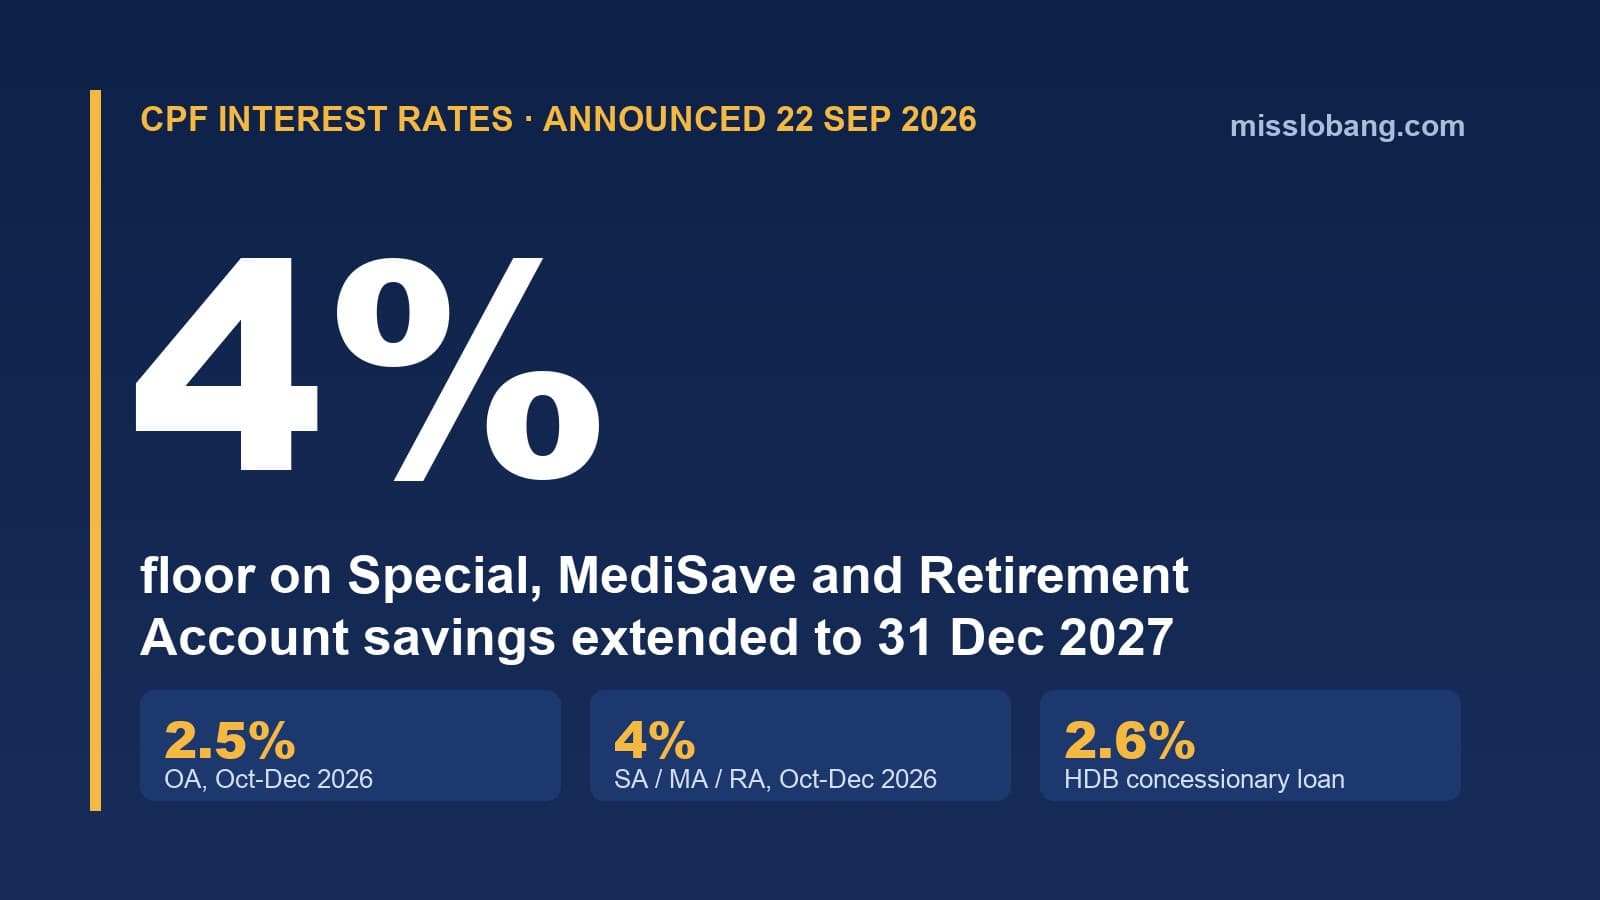
你的公积金退休与保健储蓄存款, 4% 利率下限再保一年。 公积金局于 2026 年 9 月 22 日 宣布, 政府把所有 特别、保健储蓄与退休户头 (SMRA) 存款的 4% 利率下限 延长至 2027 年 1 月 1 日至 12 月 31 日。这项下限原本只到 2026 年 12 月 31 日, 这次宣布解答了许多会员对明年利率的疑问。
> 速览: 什么: 特别、保健储蓄与退休户头 4% 下限延长一年 · 到期: 2027 年 12 月 31 日 · 2026 年 10 月至 12 月利率: 普通户头 2.5%, 特别/保健储蓄/退休户头 4%, 建屋局优惠贷款 2.6% (全部不变) · 额外利息: 首 6 万元最多多 2% · 需要行动吗: 不需要, 自动计入
为什么下限重要
SMRA 利率 与 10 年期新加坡政府债券 12 个月平均收益率加 1% 挂钩。公积金局表示, 这个挂钩利率 仍低于 4%, 也就是说真正起作用的是下限: 没有它, 特别、保健储蓄与退休户头的结余会赚得更少。公积金局说明, 延长下限是为了在 经济与利率环境不明朗之际, 让会员对公积金回报有确定性。
公积金利率, 2026 年 10 月 1 日至 12 月 31 日
| 户头 | 年利率 | 原因 |
|---|---|---|
| 普通户头 (OA) | 2.5% | 挂钩利率低于 2.5% 下限 |
| 特别、保健储蓄与退休户头 | 4% | 挂钩利率低于 4% 下限 |
| 建屋局优惠房屋贷款 | 2.6% | 比普通户头利率高 0.1% |
三项利率都与 7 月至 9 月这一季 相同。
首 6 万元的额外利息
| 年龄 | 额外利息 | 普通户头存款上限 |
|---|---|---|
| 未满 55 岁 | 合并公积金结余首 6 万元 多 1% | 6 万元中最多 2 万元可来自普通户头 |
| 55 岁及以上 | 首 3 万元 多 2%, 接下来 3 万元 多 1% | 普通户头最多 2 万元 |
普通户头结余赚取的额外利息会 存入特别户头, 若你已满 55 岁则存入 退休户头。若你已满 55 岁并参与 终身入息计划 (CPF LIFE), 额外利息仍按合并结余计算, 包括用于 CPF LIFE 的存款。
注意事项
- 只有 SMRA 下限设有期限。 延长至 2027 年的是特别、保健储蓄与退休户头存款。普通户头的 2.5% 也是下限, 这份文告对它没有任何改动。
- 55 岁及以上会员已没有特别户头。 特别户头已于 2025 年 1 月为这群会员关闭, 因此对他们来说, 4% 下限通过退休户头 (与保健储蓄户头) 生效。
- 利率每季检讨。 10 月至 12 月的利率已确定; 2027 年每季的利率会在临近时公布, SMRA 最低为 4%。
- 公积金数码服务将于 2026 年 9 月 23 日凌晨 12 时至 5 时维修暂停, 若你打算深夜查看结余或填补, 请留意。
对你有什么影响
- 无需行动。 利息会自动计入。
- 自愿填补特别户头或退休户头, 到 2027 年底仍至少赚 4%, 高于目前大多数定期存款。这笔钱是锁定作退休用的, 只填补退休前用不到的钱, 并先了解税务减免上限。
- 建屋局贷款户: 优惠利率至少到 2026 年 12 月 31 日维持 2.6%。
本文是公积金局公告的摘要, 并非理财建议。转移资金前请先向公积金局确认你的个人情况。